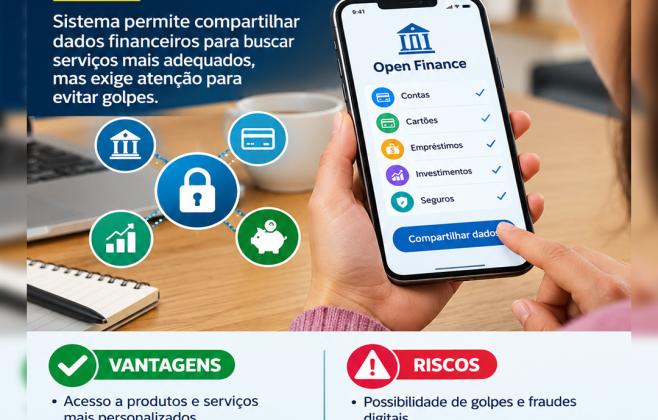
Em outubro de 2026, em São Paulo, o Open Finance permite que dados financeiros sejam compartilhados entre instituições autorizadas, mediante consentimento do cliente, facilitando a busca por crédito, financiamentos e outros serviços adequados ao seu perfil. O Procon-SP reforça a necessidade de cautela antes de aderir ao sistema.
Como funciona o Open Finance
O mecanismo consiste em autorizar uma instituição a acessar informações mantidas em outra, como dados cadastrais, histórico de contas, cartões, empréstimos e investimentos. Essa autorização só ocorre por meio dos canais oficiais das instituições participantes, garantindo que o processo seja seguro e rastreável.
O compartilhamento é opcional e depende de consentimento explícito do usuário, que decide quais dados serão enviados, para quem e por quanto tempo. Cada autorização pode ser limitada a um período determinado ou revogada a qualquer momento, sem penalidades.
Os dados são transmitidos por protocolos criptografados, supervisionados pelo Banco Central, que estabelece regras rígidas de privacidade e segurança. Ainda assim, o consumidor deve estar atento a tentativas de fraude que se aproveitam do nome do Open Finance.
Benefícios e cuidados ao autorizar o compartilhamento
Entre os principais benefícios, destaca‑se a possibilidade de receber ofertas de crédito mais adequadas ao perfil financeiro, já que as instituições podem analisar um conjunto mais amplo de informações. Isso pode resultar em taxas de juros mais competitivas e prazos mais flexíveis.
Além disso, o Open Finance permite uma gestão integrada das finanças pessoais, facilitando o acompanhamento de saldos, investimentos e dívidas em um único painel. Essa visão consolidada ajuda a planejar melhor o orçamento doméstico.
No entanto, o simples acesso a mais dados não garante automaticamente condições melhores. O Procon‑SP alerta que o consumidor deve comparar taxas, tarifas, prazos e o Custo Efetivo Total (CET) antes de fechar qualquer contrato.
Os cuidados essenciais incluem:
- Não compartilhar senhas, tokens ou códigos de segurança com ninguém.
- Desconfiar de solicitações por telefone, e‑mail, SMS, WhatsApp ou redes sociais que peçam para “ativar” ou “regularizar” o serviço.
- Verificar sempre se a instituição que receberá os dados é legítima e está registrada no Banco Central.
Qualquer pedido que pareça fora do padrão deve ser considerado suspeito e investigado antes de conceder acesso.
Passo a passo para aderir com segurança
Para quem decide experimentar o Open Finance, seguir um roteiro estruturado pode evitar dores de cabeça. Abaixo, apresentamos as etapas recomendadas:
- Acesse o site ou aplicativo oficial da instituição financeira que deseja autorizar.
- Localize a seção de “Open Finance” ou “Compartilhamento de Dados”.
- Leia atentamente os termos de uso, verificando quais informações serão compartilhadas e com quem.
- Defina o período de validade da autorização, podendo optar por um prazo curto para testar o serviço.
- Confirme a operação usando os canais de segurança da instituição, como token ou biometria.
- Guarde o comprovante da autorização para futuras consultas.
Depois de concluído, o consumidor pode acompanhar as ofertas recebidas e analisar se realmente trazem vantagens. Caso identifique alguma proposta desfavorável, a autorização pode ser revogada imediatamente.
Se houver suspeita de compartilhamento não autorizado, cobrança indevida ou tentativa de golpe, o primeiro passo é contatar a instituição financeira pelos canais oficiais, registrando todos os detalhes da comunicação.
Em seguida, o consumidor pode acionar o Procon‑SP, o Banco Central ou mesmo a polícia, apresentando documentos e registros de atendimento. Esses órgãos têm mecanismos para investigar e punir práticas abusivas.
Manter um histórico organizado das autorizações, bem como das interações com as instituições, facilita a comprovação de eventuais irregularidades e acelera a resolução de conflitos.
Em resumo, o Open Finance traz potencial de simplificação e personalização dos serviços financeiros, mas exige vigilância constante por parte do usuário. A combinação de informação, consentimento consciente e uso dos canais oficiais cria um ambiente mais seguro e proveitoso.
Ao adotar essas boas práticas, o consumidor maximiza os benefícios do novo ecossistema, reduzindo riscos de fraudes e garantindo que as ofertas recebidas realmente correspondam às suas necessidades financeiras.