O Tribunal de Contas da União (TCU) aprovou nesta quarta‑feira (28) a proposta de fixar a alíquota da Contribuição sobre Bens e Serviços (CBS) em 11,3% a partir de 2027. A medida será encaminhada ao Congresso, que decidirá sobre o valor final, e o Senado tem até 15 de dezembro para definir a alíquota definitiva. O novo tributo faz parte da reforma tributária que pretende simplificar a carga sobre o consumo.
Detalhes da proposta do TCU
Segundo o parecer do TCU, a CBS substituirá o PIS, a Cofins e parte do IPI, mantendo o patamar atual da arrecadação. A alíquota de 11,3% será cobrada a nível federal, enquanto o Imposto sobre Bens e Serviços (IBS) terá alíquota transitória de 0,1% em 2027 e 2028, dividida igualmente entre estados e municípios.
O IBS começará a subir gradualmente a partir de 2029, seguindo o modelo de Imposto sobre Valor Agregado (IVA) adotado por grande parte dos países. Essa mudança implica que o imposto será recolhido em cada etapa da cadeia produtiva, mas as empresas poderão compensar os valores pagos nas fases anteriores.
- Alíquota federal da CBS: 11,3% (a partir de 2027)
- Alíquota transitória do IBS: 0,1% em 2027‑2028 (0,05% para estados e 0,05% para municípios)
- Alíquota do IBS a partir de 2029: aumento progressivo
Impactos na arrecadação e substituição de tributos
A substituição do PIS e da Cofins, que serão extintos em 2026, visa evitar a perda de receita para a União. O IPI continuará apenas para produtos da Zona Franca de Manaus, mas sua incidência será limitada ao restante do país. Essa reconfiguração busca alinhar o sistema brasileiro ao padrão internacional de tributação sobre o consumo.
Para estimar a arrecadação da CBS, técnicos do TCU calcularam o montante que seria perdido com a extinção dos tributos atuais. O objetivo é manter a carga tributária total em níveis semelhantes, garantindo que o governo não enfrente déficits orçamentários.
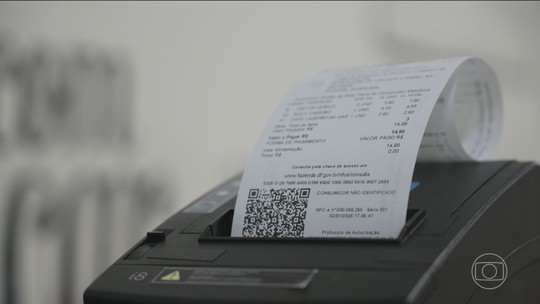
A Receita Federal já testou a inclusão dos novos campos nas notas fiscais eletrônicas com alíquotas simbólicas, sem cobrança efetiva. A partir de 2027, todas as empresas (exceto MEIs nas vendas a pessoa física e nanoempreendedores) deverão preencher esses campos de forma obrigatória.
Como as empresas devem se adaptar
O chamado “split payment” será obrigatório a partir de 2028 nas transações entre empresas. Esse módulo do sistema da Receita permite o pagamento em tempo real dos tributos ao governo, estados e municípios, reduzindo a sonegação e agilizando o ressarcimento de créditos tributários.
Enquanto o split payment não for obrigatório em 2027, as empresas continuarão emitindo notas fiscais normalmente e pagarão os tributos ao final do mês via DARF. O crédito relativo a tributos de etapas anteriores será creditado em até dois meses, já que o vencimento ocorre no último dia útil do mês seguinte.
Para quem opta pelo Simples Nacional, há a possibilidade de escolher um modelo híbrido de recolhimento dos novos tributos até 30 de outubro, com cancelamento permitido até 20 de dezembro. Essa escolha permite que a empresa permaneça no Simples para os demais tributos, mas recolha CBS e IBS conforme a nova regra.
Além disso, a Receita Federal oferece a alternativa “Recolhimento pelo Adquirente (RAD)”, que possibilita o recebimento mais rápido dos créditos tributários. Essa opção pode ser vantajosa para empresas que desejam melhorar o fluxo de caixa e reduzir a burocracia.
Em resumo, a proposta de 11,3% para a CBS traz mudanças significativas para o ambiente empresarial brasileiro. As organizações precisam atualizar seus sistemas de emissão de notas fiscais, revisar processos de pagamento de tributos e se preparar para a obrigatoriedade do split payment em 2028. O cumprimento desses requisitos será essencial para evitar multas e garantir a conformidade fiscal no novo cenário tributário.