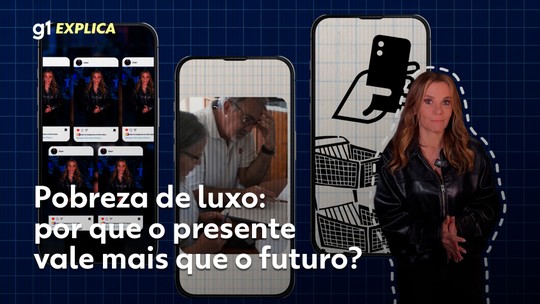
Em 2024, nas principais cidades brasileiras, milhões de pessoas têm optado por parcelar viagens, jantares e gadgets, enquanto o sonho da casa própria se afasta cada vez mais. Essa contradição, conhecida como “pobreza de luxo”, evidencia o impacto do crédito fácil no planejamento de longo prazo.
O que é a “pobreza de luxo” e por que ela surge
O termo ganhou força nas redes sociais ao descrever quem prioriza o consumo imediato, mesmo que isso signifique abrir mão de metas maiores. Não se trata de um conceito acadêmico, mas de uma forma de entender a escolha entre prazer imediato e segurança futura.
Quando o futuro parece incerto, a ansiedade por viver o presente aumenta, e o crédito barato se torna a ferramenta preferida. Assim, o consumidor troca a estabilidade de um investimento duradouro por experiências que podem ser pagas em parcelas mensais.
Como o crédito barato alimenta o comportamento
Nos últimos anos, bancos e fintechs ampliaram o acesso a linhas de crédito sem garantias, facilitando a compra de bens de consumo. Cartões de crédito com limite alto e financiamento de viagens com juros baixos criam a ilusão de que o dinheiro está sempre ao alcance.
Essa facilidade, porém, tem um custo oculto: o aumento da dívida total das famílias. Quando a parcela mensal compromete grande parte da renda, o espaço para poupar ou investir em um imóvel diminui drasticamente.
- Cartões de crédito com limite elevado;
- Financiamento de viagens com juros reduzidos;
- Parcelamento de eletrônicos em até 24 vezes;
- Crédito consignado com baixa taxa de inadimplência aparente.
Esses produtos, embora pareçam vantajosos, acabam por criar um ciclo de consumo que dificulta a construção de patrimônio.
Consequências para o futuro financeiro das famílias
O principal efeito da “pobreza de luxo” é a redução da capacidade de poupar para objetivos de longo prazo, como a compra da casa própria ou a aposentadoria. Quando a maior parte da renda líquida vai para o pagamento de parcelas, a margem para investimentos cai para níveis críticos.
Além disso, o endividamento pode gerar estresse psicológico, impactando a saúde mental dos indivíduos. Estudos mostram que quem vive com dívidas altas tem maior propensão a ansiedade e depressão.
Outro ponto importante é o efeito sobre o mercado imobiliário. A diminuição da demanda por imóveis residenciais pode desacelerar o setor, afetando construção, emprego e arrecadação de impostos.
Estratégias para reverter o quadro
Para escapar da armadilha do consumo imediato, é essencial adotar uma disciplina financeira baseada em metas claras. O primeiro passo é fazer um diagnóstico detalhado das despesas mensais e identificar quais parcelas podem ser renegociadas ou quitadas antecipadamente.
Em seguida, definir prioridades: reservar, antes de tudo, uma porcentagem da renda para a poupança ou investimento destinado à compra do imóvel. Mesmo que o valor seja pequeno no início, a consistência cria um fundo de reserva que protege contra imprevistos.
Outra estratégia eficaz é limitar o uso de crédito para compras que realmente agregam valor a longo prazo. Por exemplo, ao planejar uma viagem, avaliar se o custo total, incluindo juros, cabe no orçamento sem comprometer a meta da casa própria.
Por fim, a educação financeira continua sendo a ferramenta mais poderosa. Cursos, podcasts e conteúdos como o g1 Explica ajudam a entender como o crédito funciona e como evitar armadilhas.
O papel das políticas públicas e das instituições financeiras
Governos e reguladores podem intervir para reduzir o risco de endividamento excessivo, impondo limites ao crédito ao consumo e exigindo transparência nas taxas de juros. Campanhas de conscientização também são fundamentais para mudar a cultura do consumo impulsivo.
Instituições financeiras, por sua vez, devem oferecer produtos que incentivem a poupança, como contas remuneradas com rendimento acima da inflação, e criar linhas de crédito específicas para a aquisição de imóveis, com condições mais favoráveis que o consumo de bens de luxo.
Somente com a combinação de responsabilidade individual, educação e regulação adequada será possível transformar a “pobreza de luxo” em uma realidade financeira mais equilibrada, onde o presente não sacrifique o futuro.