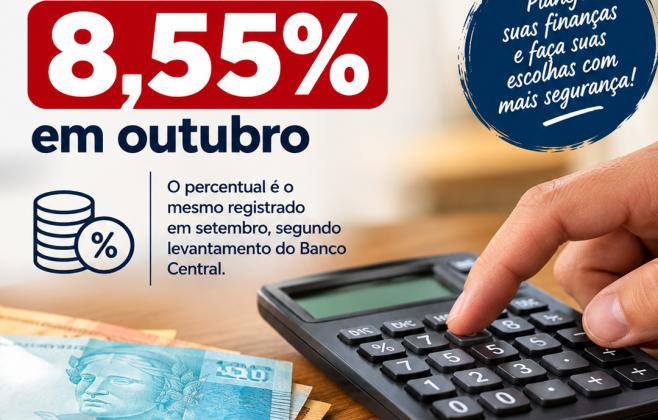
Em outubro de 2026, o Procon-SP divulgou que a taxa média de juros do empréstimo pessoal recuou para 8,55% ao mês, equivalente a 167,69% ao ano. A redução foi de 0,11 ponto percentual em relação ao mês anterior, refletindo a tendência de queda da Selic. Os dados foram coletados em 2 de outubro, abrangendo as principais instituições financeiras do país.
Queda da taxa média de juros no empréstimo pessoal
A pesquisa da Fundação Procon-SP considerou as taxas máximas pré‑fixadas oferecidas a clientes pessoa física não preferenciais de seis bancos: Banco do Brasil, Bradesco, Caixa Econômica Federal, Itaú, Safra e Santander. O resultado mostrou que a média passou de 8,66% para 8,55% ao mês, um recuo de 0,11 ponto percentual. Apesar da diminuição, o custo anual ainda se mantém elevado, alcançando 167,69%.
Essa variação, embora pequena, indica que as instituições financeiras estão alinhando suas políticas de crédito ao novo patamar da taxa Selic, que foi reduzida recentemente pelo COPOM. Contudo, a diferença entre as instituições permanece significativa, variando de 5,86% a 10,72% ao mês, conforme os contratos analisados.
Estabilidade da taxa do cheque especial
Ao contrário do empréstimo pessoal, a taxa média do cheque especial manteve-se estável em 8% ao mês, equivalente a 151,82% ao ano. Nenhuma das seis instituições pesquisadas apresentou alteração na taxa para esse produto de crédito de curto prazo.
O cheque especial continua sendo uma das linhas de crédito mais caras do mercado, sobretudo porque seu custo anual supera os 150%. Essa estabilidade indica que os bancos ainda veem pouca margem para redução, mesmo diante da política monetária mais flexível.
Impacto das taxas no orçamento familiar
Para o consumidor, a diferença entre 8,55% e 8,66% pode parecer mínima, mas ao longo de um contrato de 12 meses o efeito acumulado é relevante. Uma parcela de R$ 1.000,00 pode representar quase R$ 150,00 a mais de juros ao final do ano, dependendo da taxa aplicada.
O Procon‑SP alerta que, apesar da queda da Selic para 13,75% ao ano, os juros cobrados nas linhas de crédito ainda são desproporcionalmente altos. Por isso, é essencial que o consumidor avalie o impacto das parcelas no seu orçamento antes de assumir qualquer dívida.
Além disso, o custo total do crédito inclui não apenas a taxa de juros, mas também eventuais tarifas, seguros e impostos. Ignorar esses componentes pode levar a surpresas desagradáveis ao final do contrato.
Dicas práticas para comparar e contratar crédito
- Analise detalhadamente o seu orçamento, listando despesas fixas e variáveis, para saber quanto pode destinar ao pagamento de um novo crédito.
- Compare as taxas oferecidas por diferentes bancos; a pesquisa de outubro mostrou variações de até 4,86 ponto percentual entre as instituições.
- Considere o custo total da operação, incluindo tarifas de abertura, seguros e possíveis multas por atraso.
- Negocie condições com a instituição financeira; muitas vezes é possível obter redução de juros ou isenção de tarifas ao apresentar propostas concorrentes.
- Evite contratar crédito de forma impulsiva; reflita sobre a real necessidade e busque alternativas, como renegociação de dívidas existentes.
Seguindo essas orientações, o consumidor aumenta suas chances de conseguir um crédito mais barato e adequado ao seu perfil financeiro. A informação e a comparação são ferramentas poderosas para reduzir o peso das dívidas no bolso das famílias brasileiras.