As remessas globais de smartphones registraram uma queda de 20% no terceiro trimestre de 2024, enquanto os preços ao consumidor subiram de forma significativa. O declínio foi observado em todas as regiões analisadas pela Counterpoint Research, que comparou os números com o mesmo período do ano anterior. Este cenário reflete uma combinação de fatores de oferta e demanda que vem remodelando o mercado de dispositivos móveis.
Causas da queda nas remessas
O primeiro elemento que explica a retração está relacionado ao aumento abrupto dos custos dos chips de memória, um componente essencial para qualquer smartphone moderno. A escassez de semicondutores, intensificada pela demanda crescente por infraestrutura de inteligência artificial, elevou o preço desses chips a patamares não vistos desde 2012.
Além disso, a pressão sobre a cadeia de suprimentos – desde a extração de matérias‑primas até a montagem final – gerou atrasos e aumentou os custos logísticos. Os fabricantes, ao enfrentarem prazos mais longos e despesas operacionais maiores, foram forçados a reduzir o volume de produção para evitar estoques excessivos.
Outros fatores contribuíram para o cenário desfavorável:
- Investimentos massivos em data centers e servidores alimentados por IA, que drenam a oferta de componentes críticos.
- Políticas de proteção comercial que limitaram a exportação de alguns materiais estratégicos.
- Flutuações cambiais que encareceram a importação de peças para países emergentes.
Essas variáveis, combinadas, criaram uma espécie de tempestade perfeita que impactou diretamente as linhas de montagem de todas as marcas líderes.
Impacto nos preços ao consumidor
Com os custos de produção em alta, os fabricantes optaram por repassar parte desse ônus ao consumidor final. O resultado foi um aumento médio de 8% a 12% nos preços de varejo, dependendo da categoria do aparelho. Produtos de alta performance, como os smartphones dobráveis, sofreram reajustes ainda mais expressivos.
Ao mesmo tempo, o comportamento dos compradores mudou. Segundo Shilpi Jain, analista sênior da Counterpoint, os consumidores estão mantendo seus dispositivos por períodos mais longos, optando por reparos ou por aparelhos recondicionados ao invés de adquirir um modelo novo a cada ano.
Essa mudança de hábito tem duas consequências importantes:
- Redução da rotatividade de estoque, o que diminui a pressão sobre as fábricas para atender a volumes elevados.
- Aumento da demanda por aparelhos de maior valor agregado, que oferecem durabilidade e atualizações de software prolongadas.
Além disso, o mercado de smartphones de entrada viu sua participação cair, pois os compradores preferem investir em um modelo mais caro que ofereça melhor performance e suporte a longo prazo.
Desempenho das principais fabricantes
A Samsung manteve a liderança do mercado, consolidando 23% de participação global. Seu sucesso se deve ao lançamento do Galaxy Z Fold 8, que atraiu consumidores dispostos a pagar mais por tecnologia inovadora, além de um fornecimento estável de componentes para a linha de gama média.
Mesmo assim, a empresa registrou uma queda de 3% nas remessas totais em relação ao mesmo trimestre do ano anterior, reflexo da desaceleração geral do setor.
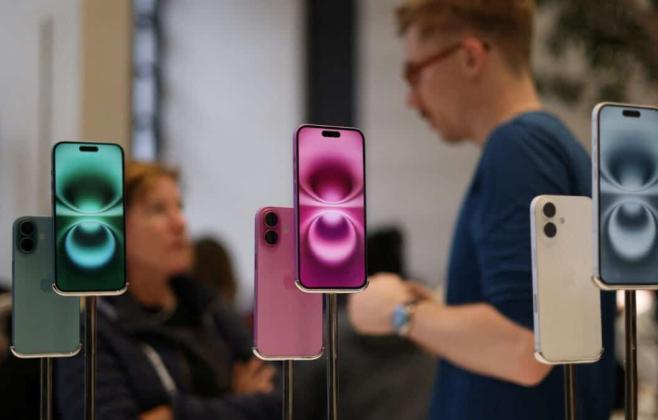
A Apple também demonstrou resiliência, alcançando 22% de participação de mercado – a primeira vez que ultrapassa a marca dos 20% em um terceiro trimestre. No entanto, a ausência de um modelo de entrada na linha iPhone 18, ao contrário da estratégia diversificada do iPhone 17, limitou a disponibilidade em alguns canais de venda durante o mês de lançamento.
OPPO e Vivo sofreram quedas superiores a 20% nas remessas, afetadas principalmente pela redução de investimentos em campanhas de marketing e pela dificuldade de garantir suprimentos de componentes premium.
A Xiaomi enfrentou a maior retração, com uma queda de mais de 30% nas remessas e redução da participação de mercado para 10%. A empresa tem deliberadamente reduzido sua aposta em dispositivos de baixo custo e em alguns mercados internacionais, focando em preservar margens de lucro em um ambiente de custos elevados.
Perspectivas e estratégias futuras
Os analistas apontam que a tendência de queda nas remessas pode se estabilizar nos próximos trimestres, à medida que a cadeia de suprimentos se ajusta à nova realidade de demanda por IA. A expectativa é que os preços dos chips de memória comecem a se moderar, permitindo que os fabricantes voltem a produzir em volumes maiores sem sacrificar a rentabilidade.
Entretanto, a estratégia de prolongar a vida útil dos dispositivos deve permanecer como um pilar central das marcas. Programas de atualização de software, certificação de aparelhos recondicionados e campanhas de reciclagem são iniciativas que podem atrair consumidores conscientes e reduzir a pressão sobre a produção.
Em termos de inovação, o segmento de smartphones dobráveis e de alta performance continuará a receber investimentos, pois oferece margens mais atrativas e diferenciação frente à concorrência. Ao mesmo tempo, as fabricantes de entrada podem buscar parcerias estratégicas para garantir acesso a componentes críticos a custos mais baixos.
Por fim, a conjuntura atual destaca a importância de políticas públicas que incentivem a produção local de semicondutores e a diversificação de fontes de matéria‑prima. Uma cadeia de suprimentos mais resiliente reduziria a vulnerabilidade a choques externos e contribuiria para a estabilidade dos preços ao consumidor.