Na quarta‑feira, 4 de julho de 2024, o presidente Luiz Inácio Lula da Silva assinou e enviou ao Congresso Nacional a medida provisória que institui o Imposto Seletivo, também conhecido como “imposto do pecado”. A iniciativa faz parte da reforma tributária sobre o consumo e tem como objetivo principal encarecer produtos e atividades que provocam danos à saúde ou ao meio ambiente. A partir de 2027, o novo tributo passará a incidir sobre bebidas alcoólicas, refrigerantes, cigarros, alguns veículos e outras categorias listadas pelo governo.
Como funciona o Imposto Seletivo
O Imposto Seletivo será cobrado apenas uma vez ao longo da cadeia produtiva, evitando a acumulação de tributos em cada etapa de fabricação, distribuição e venda ao consumidor final. Essa característica diferencia o novo tributo do Imposto Sobre Produtos Industrializados (IPI), que permanece em vigor até o início da cobrança efetiva do Imposto Seletivo. O período de transição, conhecido como noventena, estabelece um intervalo de 90 dias antes da primeira arrecadação, previsto para se estender até fevereiro de 2027.
Durante a fase de transição, o IPI continuará sendo aplicado sobre os mesmos bens, garantindo que o governo não registre perda de arrecadação. A partir de 2028, a alíquota do Imposto Seletivo deverá ser revisada e aumentada, conforme a política fiscal do Executivo. A medida provisória também define que a cobrança será feita de forma seletiva, ou seja, cada bem ou serviço será tributado apenas uma vez, independentemente de quantas vezes ele mudar de mãos.
Produtos e atividades visados
O governo divulgou uma lista detalhada dos itens que entrarão na esfera do Imposto Seletivo. Entre os principais grupos estão:
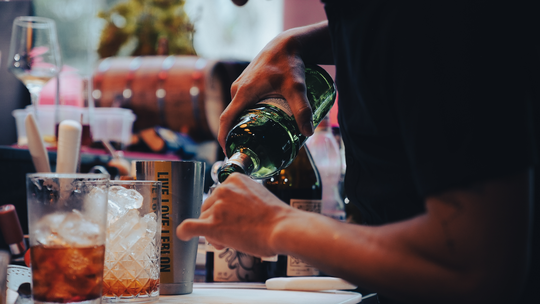
- Bebidas alcoólicas, como cervejas, vinhos e destilados.
- Refrigerantes, isotônicos e outras bebidas ultraprocessadas.
- Cigarros e produtos derivados do tabaco.
- Veículos classificados de acordo com o nível de emissão de poluentes.
- Atividades de extração de minerais que causem degradação ambiental.
- Loterias, apostas e jogos de fantasy sports.
Essas categorias foram escolhidas por apresentarem forte correlação com custos elevados ao Sistema Único de Saúde (SUS) e com impactos negativos ao meio ambiente. O cálculo da tributação levará em conta o potencial de redução da demanda, estimulando o consumo responsável e a adoção de alternativas mais saudáveis ou menos poluentes.
Impactos econômicos e sociais esperados
Segundo a equipe econômica do governo, a arrecadação prevista para 2027 com o Imposto Seletivo é de R$ 41,9 bilhões. Esse valor será somado à Contribuição sobre Bens e Serviços (CBS), outro tributo criado pela reforma, que entrará em vigor no próximo ano. Juntos, os dois instrumentos visam manter a arrecadação estável em relação ao Produto Interno Bruto (PIB), compensando a diminuição de receitas de outros impostos.
Os custos associados ao consumo dos produtos visados já são elevados. Estudos da Fiocruz apontam que o álcool gerou R$ 18,8 bilhões em custos em 2019, incluindo R$ 1,1 bilhão em gastos federais com saúde e R$ 17,7 bilhões em perda de produtividade. O tabagismo, por sua vez, representa cerca de R$ 153,5 bilhões em custos anuais, enquanto as bebidas ultraprocessadas custam quase R$ 3 bilhões ao SUS.
Para o setor produtivo, a reação tem sido de alerta. Fabricantes de bebidas alcoólicas argumentam que já enfrentam uma carga tributária que varia entre 40% e 80% do preço final. Eles temem que o aumento da tributação eleve ainda mais os preços ao consumidor, reduza margens de lucro, provoque demissões e incentive o mercado informal.
Entretanto, defensores da medida ressaltam que o objetivo não é apenas arrecadar, mas também desincentivar hábitos prejudiciais. Ao encarecer o álcool, o cigarro e os refrigerantes, espera‑se uma queda na demanda, o que pode gerar benefícios a longo prazo para a saúde pública e para o meio ambiente.
Além dos efeitos diretos sobre o consumo, o Imposto Seletivo pode influenciar políticas corporativas. Empresas que investirem em tecnologias menos poluentes ou em linhas de produtos mais saudáveis poderão obter vantagens competitivas, já que pagarão alíquotas menores ou estarão isentas do tributo.
Do ponto de vista fiscal, a medida também traz segurança ao orçamento federal. Ao diversificar a base de arrecadação e alinhar os tributos a externalidades negativas, o governo reduz a dependência de fontes tradicionais, como o IPI e o ICMS, que são mais sensíveis a flutuações econômicas.
É importante destacar que o Imposto Seletivo não será aplicado de forma retroativa. Empresas que já tenham comercializado os produtos antes do início da cobrança em 2027 não serão afetadas por multas ou ajustes retroativos, o que traz previsibilidade ao mercado.
Os consumidores, por sua vez, devem ficar atentos às mudanças nos preços nas prateleiras a partir de 2027. Embora o aumento seja gradual, a expectativa é que os bens mais nocivos apresentem elevações de preço mais acentuadas, especialmente aqueles que já têm alta carga tributária.
Em síntese, o Imposto Seletivo representa um marco na política fiscal brasileira, ao combinar arrecadação com objetivos de saúde pública e sustentabilidade ambiental. Seu sucesso dependerá da efetiva implementação, da capacidade de fiscalização e da aceitação dos diferentes atores econômicos.