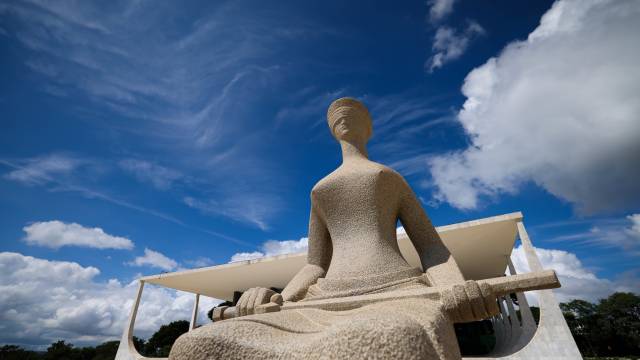
O Supremo Tribunal Federal (STF) rejeitou nesta sexta‑feira (22) o pedido de suspensão da elevação da alíquota do Imposto de Renda para os contribuintes mais ricos, medida aprovada pelo Congresso Nacional em 2023. A decisão foi tomada no plenário do STF, em Brasília, após a defesa do Procurador‑Geral da República, Paulo Gonet, que argumentou a constitucionalidade da lei.
Contexto da medida e sua aprovação
A reforma tributária que elevou a alíquota para quem ganha acima de cinco mil reais mensais foi sancionada pelo presidente no final de novembro de 2023. A mudança entrou em vigor no início de janeiro de 2024, como contrapartida à isenção total do Imposto de Renda para quem tem renda de até cinco mil reais por mês.
O objetivo declarado do governo foi ampliar a arrecadação, compensando a perda de receita decorrente da nova faixa de isenção. A medida também buscou reduzir a desigualdade fiscal, ao tornar mais progressiva a tributação sobre a renda.
Entretanto, o aumento gerou forte resistência de setores que defendem a diminuição da carga tributária sobre a elite econômica. Essa resistência se materializou na proposição de um Projeto de Lei (PL) que tentou bloquear a mudança.
Argumentos do PL e a contestação constitucional
O PL foi apresentado em fevereiro de 2024 e pedia a suspensão imediata da nova alíquota, além da declaração de sua inconstitucionalidade. Entre os principais argumentos do relator do PL estavam:
- Violação do prazo de 90 dias para criação ou aumento de tributos, já que a lei foi sancionada em novembro e entrou em vigor em janeiro.
- Necessidade de lei complementar para taxar grandes fortunas, conforme o art. 153, VII, da Constituição.
- Risco de cobrança retroativa sobre lucros acumulados antes de 2026, o que seria considerado confiscatório.
O relator também afirmou que a medida poderia ser usada como forma de taxar grandes patrimônios, o que exigiria requisitos mais rigorosos.
Esses pontos foram amplamente debatidos nas comissões da Câmara dos Deputados, mas não impediram a promulgação da lei.
Posicionamento do Procurador‑Geral e decisão do STF
Em audiência pública no STF, o Procurador‑Geral da República, Paulo Gonet, destacou que a nova alíquota incide apenas sobre acréscimos patrimoniais, não sobre o patrimônio já existente. Segundo ele, isso caracteriza um fato gerador de Imposto de Renda, e não a criação de um imposto sobre grandes fortunas.
Gonet ressaltou que, por tratar‑se de renda adicional, não há exigência de lei complementar nem necessidade de observar o prazo de noventa dias após a publicação. Ele ainda afirmou que a lei contém mecanismos de proteção contra cobranças excessivas.
O relator do processo no STF, ministro Nunes Marques, acompanhou a argumentação de Gonet e votou pela rejeição da ação. A decisão foi unânime, consolidando a validade da medida tributária.
Com a decisão, a alíquota maior permanece em vigor, e o governo pode contar com o aumento esperado de arrecadação para o próximo exercício fiscal.
Especialistas em direito tributário apontam que a controvérsia pode gerar novos debates sobre a necessidade de revisão da legislação de imposto de renda. Eles recomendam que o Congresso avalie a possibilidade de criar faixas de tributação mais graduais, a fim de equilibrar arrecadação e justiça fiscal.
Para os contribuintes de alta renda, a medida implica um planejamento financeiro mais cuidadoso. Muitos contadores já aconselham a revisão de estratégias de investimento e a antecipação de declarações de ganhos de capital.
Já para os contribuintes que se enquadram na faixa de isenção, a reforma traz alívio imediato, já que a nova lei mantém a isenção total para quem ganha até cinco mil reais por mês.
O debate sobre a progressividade do Imposto de Renda segue intenso no país. Organizações da sociedade civil continuam a pressionar por um sistema tributário mais equitativo, enquanto grupos empresariais defendem a manutenção de incentivos fiscais.
Em síntese, a decisão do STF reforça a autoridade do Congresso ao estabelecer regras tributárias, ao mesmo tempo em que abre espaço para futuras discussões sobre a estrutura do Imposto de Renda no Brasil.