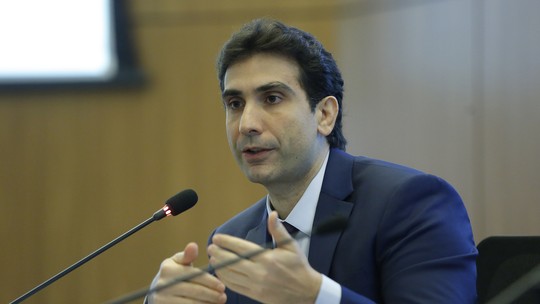
O presidente do Banco Central do Brasil, Gabriel Galípolo, declarou nesta quinta‑feira (24) que a autoridade monetária está atenta às práticas de concessão de crédito que considera agressivas ou predatórias. A fala ocorreu em sessão pública na sede do BC, em Brasília, e destacou a necessidade de proteger o consumidor de empréstimos e financiamentos que podem gerar dívidas insustentáveis.
Oferta de crédito agressivo e seus riscos
Segundo Galípolo, muitos consumidores avaliam apenas se a parcela cabe no orçamento mensal, sem analisar o custo total da dívida. Essa postura pode levar a compromissos financeiros desproporcionais, sobretudo quando os juros são elevados. O presidente ressaltou que a transparência nas condições contratuais é essencial para que o cliente compreenda o real impacto das taxas.
Ele apontou que, entre os cerca de 100 milhões de brasileiros com dívidas no cartão de crédito, aproximadamente metade enfrenta taxas próximas a 15% ao mês. Esse nível de encargo compromete uma parcela significativa da renda familiar, reduzindo a margem para outras despesas essenciais.
Para enfrentar esse cenário, o Banco Central propõe criar atritos na jornada de contratação, permitindo que o consumidor tenha mais tempo e informações para avaliar o compromisso financeiro. Entre as propostas estão:
- Exigência de destaque claro das taxas de juros e do Custo Efetivo Total (CET) nas ofertas.
- Implementação de períodos de reflexão antes da assinatura de contratos de crédito.
- Obrigatoriedade de informar ao cliente o impacto da dívida sobre a renda familiar.
Dados alarmantes do endividamento no Brasil
O crédito rotativo do cartão de crédito continua sendo um dos principais motores do superendividamento. Em janeiro, os juros dessa modalidade chegaram a 425% ao ano, segundo dados do próprio Banco Central. Nos últimos 12 meses, o saldo do crédito rotativo cresceu 31%, atingindo R$ 84,8 bilhões, o maior aumento entre todas as modalidades de crédito livre para pessoas físicas.
Além disso, o índice de comprometimento da renda familiar com dívidas atingiu níveis recordes. Em fevereiro, as famílias destinavam quase 30% da renda mensal ao pagamento de dívidas, enquanto o endividamento total — medido como relação entre o total de dívidas e a renda acumulada nos últimos 12 meses — chegou a 50% da renda familiar.
Esses números revelam que o consumidor brasileiro está cada vez mais vulnerável a ofertas de crédito de alto custo, sobretudo quando não possui clareza sobre os encargos envolvidos. O cenário também evidencia a necessidade de intervenções regulatórias que reduzam a exposição a produtos financeiros de risco.
Propostas regulatórias do Banco Central
Uma das medidas em análise é a alteração do Fator de Ponderação de Risco (FPR) para operações de cartão de crédito e empréstimos pessoais sem garantia. O FPR determina o capital que as instituições financeiras devem manter para cobrir possíveis perdas, e sua revisão pode tornar mais caro o crédito para perfis de risco elevado.
Outra iniciativa contempla a exigência de consentimento explícito para o envio de ofertas a consumidores considerados vulneráveis ou excessivamente endividados. Em vez de receber propostas automaticamente, o cliente precisaria autorizar a divulgação dessas ofertas, reduzindo a pressão para contratações impulsivas.
Galípolo citou o exemplo de Singapura, onde a autoridade monetária estabelece critérios rigorosos para definir quais consumidores podem receber ofertas de cartão de crédito. O Banco Central brasileiro pretende adaptar práticas internacionais, mas de forma gradual, para evitar rupturas no mercado.
Além das mudanças nos juros e no FPR, a estratégia inclui ações de prevenção e conscientização, como campanhas educativas sobre o custo real do crédito e a importância de manter um planejamento financeiro saudável. O objetivo é criar um ambiente em que o consumidor possa tomar decisões informadas, sem ser seduzido por ofertas aparentemente vantajosas, mas que ocultam encargos elevados.
Em suma, o Banco Central está buscando equilibrar a oferta de crédito — essencial para a economia — com a proteção do consumidor, evitando que o endividamento excessivo se torne um obstáculo ao crescimento sustentável do país.