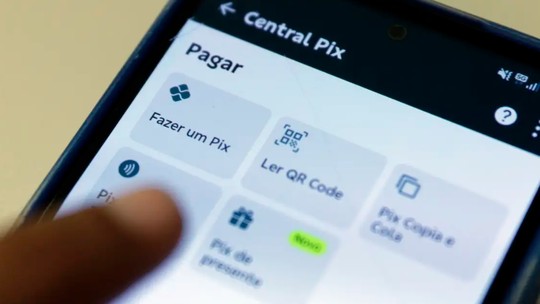
O PIX, sistema de pagamentos instantâneos criado pelo Banco Central do Brasil, chegou ao público em novembro de 2020, transformando a forma como brasileiros enviam e recebem dinheiro. Disponível 24 horas por dia, todos os dias da semana, ele permite transferências gratuitas entre contas de diferentes instituições. Seu surgimento gerou mudanças significativas no cenário financeiro nacional.
Como o PIX funciona e sua adoção no Brasil
O mecanismo do PIX se baseia em chaves cadastradas pelos usuários – como CPF, e‑mail ou número de telefone – que identificam a conta de destino sem precisar informar dados bancários completos. Quando a transferência é iniciada, o sistema verifica a disponibilidade de fundos e conclui a operação em até dez segundos.
Desde sua implantação, o número de transações realizadas pelo PIX ultrapassou a marca de bilhões por mês, consolidando-se como a principal forma de pagamento digital no país. Pequenos comerciantes, grandes redes varejistas e até órgãos públicos adotaram a ferramenta para agilizar recebimentos e pagamentos.
Além da rapidez, a gratuidade nas transferências entre pessoas físicas foi um dos fatores que impulsionou a popularidade do serviço. Bancos e fintechs ofereceram incentivos, como bônus de cadastro, para atrair usuários e ampliar a base de chaves cadastradas.
- Transferência em até 10 segundos
- Disponibilidade 24/7, inclusive em feriados
- Gratuidade para pessoas físicas
- Integração com aplicativos de bancos e fintechs
Impactos econômicos e a reação dos gigantes financeiros
A adoção massiva do PIX reduziu a dependência de intermediários tradicionais, como bandeiras de cartões de crédito e débito, que costumam cobrar tarifas elevadas. Como resultado, as receitas de empresas que lucram com taxas de transação começaram a cair.
Grandes corporações globais, muitas delas americanas, viram seu mercado brasileiro encolher à medida que consumidores migravam para o modelo gratuito e instantâneo. Isso gerou preocupação nas bolsas de valores, que monitoram a diminuição de receitas de players como Visa, Mastercard e outras instituições de pagamento.
Para compensar a perda de receita, algumas dessas empresas investiram em soluções digitais próprias, buscando integrar o PIX às suas plataformas ou criar serviços concorrentes. No entanto, a natureza pública e regulada do PIX dificulta a replicação exata do modelo por empresas privadas.
Além do aspecto econômico, o PIX representa um avanço em termos de soberania financeira. Por ser desenvolvido e controlado pelo Banco Central, ele reflete uma política pública de inclusão e democratização do acesso ao sistema bancário.
Por que Donald Trump se incomoda com o PIX?
O ex‑presidente dos Estados Unidos, Donald Trump, manifestou descontentamento ao comentar que o sucesso do PIX poderia ameaçar a influência dos sistemas de pagamento norte‑americanos. Em entrevistas recentes, ele sugeriu que a inovação brasileira poderia servir de modelo para outros países, diminuindo o domínio das empresas dos EUA.
Essa posição tem raízes em questões ideológicas e estratégicas. O PIX, ao ser gratuito e controlado pelo Estado, desafia a lógica de mercado que favorece a cobrança de tarifas por serviços financeiros. Para Trump, isso poderia representar uma perda de receita e poder de negociação para as corporações americanas.
Além disso, o PIX simboliza um movimento de independência tecnológica que contrasta com a política de “America First” defendida por Trump. Ao promover um sistema que reduz a necessidade de intermediários estrangeiros, o Brasil cria um precedente que pode inspirar outras nações a seguir caminhos semelhantes.
Analistas apontam que a crítica de Trump também pode estar ligada a interesses políticos internos, já que ele frequentemente utiliza temas econômicos para mobilizar sua base. Ao atacar um sucesso estrangeiro, ele reforça a narrativa de que os EUA precisam proteger seus interesses contra concorrentes globais.
Em resumo, a insatisfação de Donald Trump com o PIX reflete uma combinação de fatores econômicos, geopolíticos e ideológicos. Enquanto o Brasil celebra a inovação que trouxe mais eficiência ao cotidiano dos cidadãos, a reação americana evidencia as tensões que surgem quando uma solução pública desafia modelos de negócios estabelecidos.