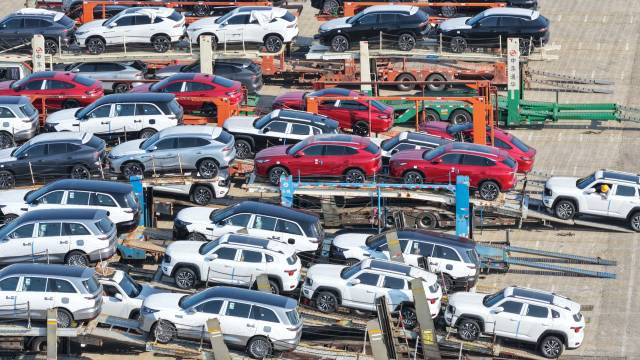
Nos últimos anos, as montadoras chinesas têm acelerado sua presença nos mercados internacionais, consolidando uma produção que ultrapassa a marca dos 20 milhões de unidades anuais. Essa expansão se intensificou especialmente a partir de 2022, quando políticas de apoio estatal e investimentos massivos em tecnologia elétrica ganharam força. O fenômeno se espalha por continentes, com destaque para a América Latina, onde o Brasil sente os efeitos da concorrência de preço e inovação.
A ascensão das montadoras chinesas
Empresas como BYD, Nio, Chery, Xpeng e a recém‑chegada Xiaomi têm adotado estratégias agressivas de lançamento, apresentando até três novos modelos por dia. Essa velocidade de produção é sustentada por linhas de montagem altamente automatizadas, semelhantes às vistas em fábricas de semicondutores.
Além da quantidade, a qualidade dos veículos elétricos chineses tem melhorado significativamente. A redução de custos nas baterias, que chegam a ser 30% mais baratos que em países desenvolvidos, permite preços competitivos sem sacrificar autonomia ou segurança.
Algumas montadoras chinesas também têm investido em design e luxo, criando versões “clonadas” de marcas premium. Por exemplo, a Geely fabrica modelos que replicam a estética de veículos da Volvo e da Lotus, enquanto a Jaeeco produz um SUV que lembra o Range Rover Evoque, porém a metade do preço.
- Produção diária de aproximadamente 3 lançamentos por fabricante;
- Investimento estatal superior a US$ 150 bilhões nos últimos dez anos;
- Capacidade de produção de baterias que cobre 40% da demanda global.
Impactos no mercado global e brasileiro
No cenário mundial, a China responde por cerca de 62% da produção total de automóveis até setembro de 2024, o que equivale a 23 milhões de veículos. Esse domínio afeta diretamente as estratégias de fabricantes tradicionais, que precisam repensar preços, portfólios e cadeias de suprimentos.
O Brasil, apesar das altas barreiras fiscais, importou quase 300 mil veículos chineses no primeiro semestre de 2024. Essa entrada massiva tem pressionado a desvalorização dos carros usados, já que consumidores preferem adquirir um modelo novo a preço acessível ao invés de um seminovo mais caro.
Além dos veículos de produção própria, as empresas chinesas têm adquirido licenças de montagem de marcas estrangeiras. A Geely, por exemplo, produz o icônico táxi preto de Londres e o robusto Volvo, ampliando ainda mais seu portfólio.
Essas movimentações geram efeitos colaterais no mercado de peças e serviços. Oficinas locais precisam adaptar-se a novas tecnologias, enquanto importadores de componentes tradicionais enfrentam queda de demanda.
- Quase 300 mil unidades importadas no Brasil em 2024;
- Desvalorização de até 12% nos preços de carros usados;
- Aumento de 18% nas vendas de veículos elétricos de origem chinesa.
Desafios e perspectivas para a indústria automobilística
Embora a China domine a produção, ainda enfrenta desafios regulatórios em mercados como a União Europeia e os Estados Unidos, onde padrões de emissões e segurança são mais rigorosos. As tarifas de 100% impostas pelos EUA em 2022 ainda limitam a penetração de marcas chinesas naquele território.
Por outro lado, a estratégia de alianças estratégicas pode abrir portas. Parcerias com fabricantes americanos ou europeus para co‑desenvolvimento de baterias e softwares de condução autônoma são vistas como caminhos para contornar barreiras comerciais.
Do ponto de vista tecnológico, a China continua investindo em IA, veículos autônomos e infraestrutura de recarga rápida. Cidades como Xangai já contam com redes de carregamento que entregam 80% de carga em menos de 15 minutos.
Para os consumidores, a tendência indica uma maior disponibilidade de modelos com boa relação custo‑benefício, especialmente nos segmentos de utilitários esportivos (SUVs) e sedãs compactos. A concorrência de preço pode ainda acelerar a transição para a eletrificação, reduzindo a dependência de combustíveis fósseis.
Em síntese, o futuro da mobilidade está cada vez mais ligado ao dinamismo da indústria chinesa, que combina produção em massa, inovação tecnológica e preços agressivos. O restante do mundo precisará adaptar‑se rapidamente para não ficar para trás.